
¿Qué sucede cuando la aseguradora declara tu coche como pérdida total?

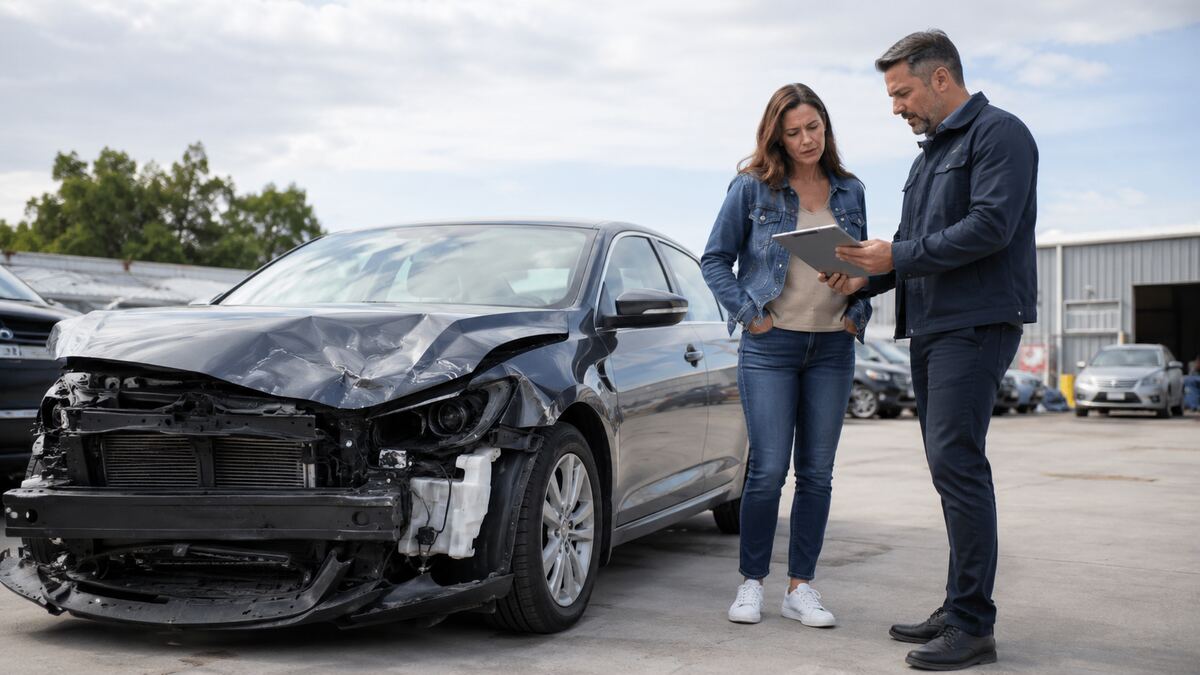
Cuando una compañía de seguros declara su auto como pérdida total, significa que ha determinado que repararlo no es económicamente viable según la póliza y las normas estatales aplicables. La aseguradora valorará el auto justo antes del accidente, restará cualquier deducible o valor residual que el propietario haya retenido, considerará los intereses del prestamista si el auto está financiado y emitirá una liquidación por pérdida total. Usted no tiene que aceptar una valoración inexacta sin hacer preguntas o presentar pruebas más sólidas. Igualmente importante, la resolución del reclamo por daños al vehículo no necesariamente resuelve un reclamo por lesiones por separado; por lo tanto, debe leer atentamente cada documento de liberación antes de firmarlo.
Si otro conductor provocó la colisión y usted resultó herido, un abogado especializado en accidentes de tráfico puede proteger su reclamación por lesiones mientras avanza el proceso de indemnización por daños materiales. Strong Law también gestiona litigios más amplios a través de su práctica en lesiones personales.
Resumen del video: El abogado Jed Strong explica por qué los conductores deben buscar un medio de transporte alternativo inmediatamente después de una declaración de pérdida total: el pago y el fin de los beneficios del alquiler de auto pueden ocurrir rápidamente. Estos plazos no son idénticos en todos los casos. El límite puede depender de la póliza, la legislación estatal aplicable, la aseguradora que realiza el pago y el momento en que se realiza una oferta razonable por pérdida total. Solicite al ajustador que confirme por escrito la fecha final del alquiler cubierto, en lugar de basarse en una regla general.
¿Qué significa que la aseguradora declare tu coche como pérdida total?
Una “pérdida total” es una clasificación de las aseguradoras. No siempre significa que el vehículo quede completamente destruido. Un coche puede parecer reparable, pero aun así ser declarado pérdida total cuando el coste previsto de la reparación, el riesgo de daños ocultos y el valor residual hacen que la reparación sea inviable en comparación con el valor del coche antes del accidente. Las normas estatales y la redacción de la póliza influyen en el cálculo, por lo que las aseguradoras no utilizan un porcentaje único a nivel nacional para todas las reclamaciones.
Normalmente, la aseguradora inspecciona el vehículo, revisa el presupuesto de reparación y determina su valor real en efectivo. Por ejemplo, la guía de reclamaciones de automóviles del Departamento de Seguros de Idaho explica que un vehículo no necesita quedar completamente destruido para ser considerado pérdida total y que, en última instancia, la aseguradora determina si la reparación es viable. Esta es una ilustración general útil, pero las normas de su estado y su póliza rigen su reclamación.
¿Cómo determina una aseguradora que un coche es una pérdida total?
El perito comienza evaluando los daños visibles y elaborando un presupuesto de reparación. Los vehículos modernos cuentan con costosos sensores, airbags, cámaras, componentes estructurales y requisitos de calibración. Los daños detectados durante el desmontaje pueden hacer que un automóvil aparentemente reparable supere el umbral de pérdida total.
Según el estado y la normativa, la decisión puede basarse en un porcentaje del valor real en efectivo o en una fórmula que compare el costo de reparación más el valor residual con el valor del vehículo. Dado que los criterios varían, solicite las cifras utilizadas.
- El valor real en efectivo propuesto del vehículo antes de la pérdida
- Estimación actual de la reparación y suplementos previstos
- El valor de salvamento
- Se aplicó la norma o política estatal.
- Una copia del informe de valoración completo
¿Qué sucede después de la decisión de pérdida total?
Una vez que la aseguradora declara la pérdida total, la reclamación por daños a la propiedad generalmente pasa de la reparación a la valoración y transferencia. El orden exacto varía, pero el proceso suele ser el siguiente:
| Paso de reclamación | Lo que suele pasar | Lo que debes verificar |
|---|---|---|
| Valuación | La aseguradora calcula el valor real del coche antes del accidente. | Número de identificación del vehículo (VIN), versión, opciones, kilometraje, estado y vehículos comparables. |
| Cálculo de liquidación | Se podrán añadir los impuestos o tasas aplicables, y se podrá restar un valor deducible o de salvamento. | Cada suma y deducción y la regla que la sustenta |
| Revisión de préstamo o arrendamiento | La aseguradora confirma la información del acreedor prendario y del monto a pagar. | El monto actual del pago y si existe cobertura GAP. |
| Traslado de vehículos | Usted puede firmar los documentos de propiedad y liberar el vehículo, o bien optar por conservarlo si está permitido. | Artículos personales, placas, requisitos de titularidad y deducción por salvamento |
| Pago | El cheque puede incluir al propietario y al acreedor prendario o dirigirse primero al prestamista. | Beneficiarios, importe, datos de envío postal o pago electrónico y cualquier texto de autorización. |
Antes de que el vehículo quede fuera de su control, retire sus pertenencias personales, fotografíelas, guarde las grabaciones de la cámara del tablero y pregunte qué sucede con las placas. Conserve los documentos de propiedad, el cálculo de la indemnización y las comunicaciones. Para las etapas iniciales, consulte nuestra guía sobre el proceso de reclamación por accidente automovilístico.
¿Cómo se calcula la indemnización por pérdida total?
La mayoría de las pólizas de seguro de auto comunes pagan el valor real en efectivo en lugar del precio de un vehículo de reemplazo nuevo. Un cálculo simplificado de primera parte generalmente comienza con el valor real en efectivo aceptado, agrega cualquier cantidad requerida por la ley estatal y resta el deducible por colisión. Si usted se queda con el vehículo, la aseguradora generalmente también restará su valor de salvamento. Un reclamo de terceros contra la aseguradora del conductor culpable generalmente no aplica su propio deducible por colisión, aunque la responsabilidad y la cobertura disponible pueden crear otras complicaciones. La cobertura también puede volverse más complicada cuando el vehículo dañado pertenece a otra persona; nuestra guía explica quién paga después de un choque en el auto de un amigo.
Los impuestos, los cargos por título, las tarifas de registro y los gastos relacionados se tratan de manera diferente en cada estado. Las regulaciones de Illinois , por ejemplo, permiten que una aseguradora pague ciertos impuestos sobre las ventas y las tarifas de transferencia o título al momento de la liquidación, o que los reembolse después de una compra de reemplazo, dentro de los plazos específicos del estado. No dé por sentado que el proceso de Illinois se aplica en otros lugares; solicite al ajustador que detalle qué incluye la ley que rige su reclamo.
¿Qué es el valor real en efectivo?
El valor real en efectivo, a menudo denominado VRE, generalmente corresponde al valor del vehículo justo antes del siniestro cubierto, no al precio original, al saldo pendiente ni al precio de la versión más reciente del mismo modelo. Las aseguradoras suelen basarse en vehículos comparables recientes y ajustan las primas según el año, la versión, el kilometraje, el equipamiento, el estado y el mercado local.
Los informes de valoración pueden contener errores costosos. Un acabado incorrecto, la falta de un paquete de opciones, un kilometraje erróneo o una deducción injustificada por el estado del vehículo pueden reducir la oferta. Compare el informe con el número de identificación del vehículo (VIN), la etiqueta de la ventana, los registros, las fotografías y las características reales. Los anuncios locales que coincidan con el vehículo pueden ayudar a detectar comparables poco realistas, aunque los precios de venta no sean los precios finales.
¿Puedes negociar la valoración de la aseguradora?
Sí. La declaración de pérdida total puede ser definitiva, pero el valor propuesto aún puede ser cuestionado con pruebas. Comience solicitando el informe de valoración completo y pidiéndole al perito que explique cada vehículo comparable y ajuste. Luego verifique:
- Si el informe enumera la marca, el modelo, el año, la versión, el sistema de transmisión y las opciones correctas.
- Si el kilometraje y el estado previo al accidente son exactos
- Si los vehículos comparables son realmente similares y están disponibles en un mercado local razonable.
- Si se aplicaron ajustes no justificados de "condición", "distribuidor" o "venta proyectada".
- Ya sea que se documente el mantenimiento importante reciente o los neumáticos nuevos.
- Si se incluyeron los impuestos y las tasas de transferencia requeridos.
Envíe una respuesta por escrito con información corregida, fotografías, recibos de servicio y referencias comparables locales sólidas. Si se trata de un reclamo bajo su póliza, lea la cláusula de tasación; es posible que incluya un procedimiento de disputa. Las preguntas frecuentes sobre seguros de automóviles de la División de Regulación Financiera de Oregón también explican que el pago por pérdida total se basa en el valor actual en efectivo (ACV) en lugar del saldo del préstamo.
¿Qué sucede si aún debes dinero por el auto?
Un préstamo no aumenta el valor asegurado del automóvil. Dado que el acreedor prendario tiene un interés financiero, la aseguradora puede pagar directamente al prestamista, incluir al propietario y al prestamista en un solo cheque, o pagar primero al prestamista y enviar el saldo restante al propietario.
Si el acuerdo supera el saldo pendiente, el excedente generalmente se entrega al propietario una vez saldada la deuda. Si el saldo pendiente supera el acuerdo, el prestatario normalmente sigue siendo responsable de la diferencia. Continúe realizando los pagos requeridos hasta que el prestamista confirme que el préstamo está pagado y cerrado; una reclamación de seguro pendiente no suspende automáticamente el contrato.
¿Cómo puede ayudar la cobertura GAP?
El seguro de protección de activos garantizada (GAP, por sus siglas en inglés) puede cubrir total o parcialmente la diferencia entre el pago del vehículo que paga la aseguradora y el saldo restante del préstamo o arrendamiento. La Oficina de Protección Financiera del Consumidor (CFPB) describe el GAP como un producto opcional diseñado para cubrir esa diferencia cuando un vehículo financiado es robado o declarado pérdida total.
GAP no sustituye una valoración justa, y el contrato puede excluir el deducible, los pagos atrasados, los cargos por mora, las garantías o el saldo negativo acumulado. Notifique al proveedor de inmediato y conserve su lista de verificación, la valoración y liquidación de la aseguradora, la carta de liquidación, el contrato de financiación y el historial de pagos.
¿Puedes quedarte con el coche siniestrado?
A veces, la retención del vehículo por parte del propietario tiene consecuencias. La aseguradora suele reducir la indemnización en función del valor residual del vehículo. Los requisitos estatales de titularidad, inspección, matriculación y seguro pueden limitar si el vehículo puede volver a circular y cómo. Un prestamista también puede oponerse si su garantía ha sido declarada pérdida total.
Antes de optar por la deducción por salvamento, obtenga la deducción por escrito e infórmese sobre las normas de su estado respecto al título de propiedad, el costo de la reparación, la disponibilidad de repuestos, el proceso de inspección, la asegurabilidad futura y el valor de reventa. Esta decisión puede ser conveniente para un vehículo especializado o un automóvil utilizado únicamente para repuestos, pero un cheque menor representa solo una parte del costo total.
¿Qué sucede con su coche de alquiler?
Los beneficios de alquiler suelen finalizar poco después de la valoración por pérdida total o la oferta de acuerdo, pero no existe un plazo único a nivel nacional. El reembolso del alquiler por parte del asegurador se rige principalmente por la póliza. La obligación del asegurador externo depende de la responsabilidad, la razonabilidad y la legislación aplicable. El perito podría darle poco tiempo para encontrar un vehículo de reemplazo.
Haga tres preguntas de inmediato: ¿Cuál es la fecha y hora exactas en que finaliza la cobertura? ¿Qué cargos siguen cubiertos? ¿Dónde debe devolverse el vehículo alquilado? Obtenga las respuestas por escrito. Una disputa sobre la valoración podría no extender la cobertura del alquiler, así que planifique el transporte manteniendo su objeción.
¿Afecta la indemnización por pérdida total a su reclamación por lesiones?
Los daños al vehículo y las lesiones corporales suelen evaluarse como partes distintas de una reclamación. Por lo tanto, aceptar el pago por la pérdida total del vehículo no implica automáticamente la liquidación de los gastos médicos, la pérdida de ingresos, el dolor, la discapacidad u otros daños por lesiones. Sin embargo, la redacción del documento que firme es importante. Un acuerdo de cesión de derechos que solo cubra los daños materiales debe limitarse a estos; un acuerdo más amplio podría intentar resolver todas las reclamaciones derivadas de la colisión.
No firme ningún documento que no comprenda. Si aún está recibiendo tratamiento, su diagnóstico es incierto o un ajustador está presionando para obtener una indemnización total, consulte primero con un abogado. Tenga cuidado también con las declaraciones grabadas y las preguntas que mezclan información sobre el vehículo con su estado de salud. Nuestra guía sobre las preguntas que pueden hacer los ajustadores de seguros explica por qué es importante dar respuestas precisas y veraces.
¿Qué documentos debe reunir?
Un archivo bien organizado facilita la identificación de un error de valoración y mantiene separadas las reclamaciones por daños a la propiedad y por lesiones. Guardar:
- La página de declaraciones y la política aplicable completa
- El presupuesto de reparación, los anexos, las fotografías y el aviso de pérdida total.
- El informe de valoración completo y los datos de vehículos comparables.
- El título, el registro, los documentos de compra, la etiqueta de la ventana y la lista de opciones.
- Registros de servicio, recibos de neumáticos y fotos previas al accidente que muestran el estado
- La carta de liquidación actual del prestamista y cualquier contrato GAP.
- Contrato de alquiler, registros de remolque y almacenamiento, y recibos relacionados.
- Cada oferta de acuerdo, liberación, correo electrónico, mensaje de texto y nota del ajustador
Mantenga registros separados para la atención médica, la pérdida de trabajo y otros daños por lesiones. Un informe policial también puede ayudar a establecer los hechos del accidente, aunque no determine el valor de mercado del vehículo; consulte cómo obtener un informe policial de accidente automovilístico.
¿Qué puede hacer si la aseguradora no corrige la oferta?
Presente la disputa por escrito. Identifique el error exacto, adjunte las pruebas, indique el valor que, a su juicio, respaldan dichas pruebas y solicite una respuesta por escrito. En el caso de una reclamación de primera parte, revise la cláusula de tasación y todos los plazos. En el caso de una reclamación de terceros, considere si le conviene utilizar su propia cobertura de colisión; su aseguradora podría posteriormente demandar a la parte culpable, de acuerdo con la póliza y la legislación estatal.
También puede ponerse en contacto con el organismo regulador de su estado. El directorio de departamentos de seguros estatales de la NAIC proporciona información de contacto del regulador y enlaces para presentar quejas. Un regulador puede revisar cuestiones de cumplimiento y gestión de reclamaciones, pero es posible que no resuelva todas las disputas sobre precios. Respete los plazos contractuales y legales mientras su queja esté pendiente.
¿Cuándo debería consultar con un abogado especializado en accidentes de tráfico?
No es necesario un abogado para todas las reclamaciones sencillas por daños materiales. El asesoramiento legal cobra mayor importancia cuando el accidente causó lesiones, se disputa la responsabilidad, la cobertura del seguro es insuficiente, el perito solicita una exención de responsabilidad amplia o la aseguradora utiliza el acuerdo de indemnización por daños materiales para presionar en toda la reclamación. Las lesiones graves pueden tardar en diagnosticarse y valorarse, mientras que los plazos para presentar la demanda siguen venciendo.
Strong Law puede revisar el accidente, la cobertura del seguro, las comunicaciones y los acuerdos propuestos, y explicar qué partes del reclamo requieren acción inmediata. El objetivo no es convertir una simple cuestión de valoración en un litigio innecesario, sino evitar que la resolución rápida del pago del automóvil impida el acceso a un reclamo por lesiones mucho mayores.
Preguntas frecuentes sobre coches siniestrados
¿Cómo decide una compañía de seguros que un coche es pérdida total?
La aseguradora compara el valor del vehículo antes del accidente con el costo estimado de reparación, el valor residual y otros gastos de reclamación según la póliza y las normas estatales aplicables. Un vehículo puede ser declarado pérdida total incluso si técnicamente es reparable. Solicite el presupuesto de reparación, el informe de valoración, el valor residual y la normativa aplicada.
¿Puedo negociar el valor de un coche siniestrado?
Sí. Revise el informe de valoración para detectar errores en el VIN, la versión, las opciones, el kilometraje, el estado y los vehículos comparables. Envíe por escrito las correcciones, listados de vehículos comparables locales, fotografías y registros de mantenimiento. Si el reclamo está cubierto por su póliza, verifique si se aplica una cláusula de tasación.
¿Qué ocurre si debo más de lo que vale el coche siniestrado?
El pago del seguro generalmente se basa en el valor del vehículo, no en el saldo del préstamo. La indemnización suele ir primero al prestamista, y usted sigue siendo responsable de cualquier diferencia, a menos que se aplique la cobertura GAP u otro acuerdo. Continúe realizando los pagos requeridos hasta que el prestamista confirme lo contrario.
¿Puedo quedarme con mi coche después de que sea declarado pérdida total?
Es posible que pueda conservarlo, pero la aseguradora generalmente deduce el valor residual de la indemnización. Pueden aplicarse las normas estatales sobre títulos de salvamento, inspección, registro y seguros. Confirme las consecuencias financieras y legales antes de optar por conservar el vehículo.
¿Durante cuánto tiempo cubrirá el seguro el alquiler de un vehículo tras una pérdida total?
No existe un plazo fijo. La respuesta depende de la póliza, la legislación estatal aplicable, la aseguradora que tramita el siniestro y el momento de la oferta de indemnización por pérdida total. Solicite al perito que le proporcione por escrito la fecha exacta de finalización de la cobertura y las instrucciones para la devolución.
¿Aceptar un cheque por pérdida total resuelve mi reclamación por lesiones?
No necesariamente. Los daños materiales y las lesiones corporales suelen ser cuestiones distintas, pero la redacción de cualquier acuerdo de finiquitación determina a qué renuncias. Confirma que el acuerdo de finiquitación se limita a los daños materiales y consulta con un abogado antes de firmar un acuerdo de finiquitación amplio.
Obtén respuestas claras antes de firmar.
Un reclamo por pérdida total puede avanzar rápidamente mientras aún se manifiestan las consecuencias de un accidente. Antes de aceptar, verifique la valoración, el saldo del préstamo, los términos del seguro GAP, el plazo para el alquiler, las consecuencias sobre el título de propiedad y el alcance de cada acuerdo de liberación de responsabilidad. Si sufrió lesiones o la aseguradora está tratando de resolver más que el reclamo del vehículo, solicite una revisión gratuita de su caso a Strong Law. No tiene ninguna obligación de contratar al bufete después de la consulta.
Este artículo ofrece información general, no asesoramiento legal. Las pólizas de seguro y las leyes estatales varían, y la mejor respuesta depende de las circunstancias de cada caso.
Vea si su reclamo por lesiones califica.
Responda a unas cuantas preguntas rápidas para ayudar a Strong Law a comprender lo sucedido y determinar si su reclamación cumple los requisitos para una revisión gratuita.
