
¿Quién paga si chocas el coche de un amigo?

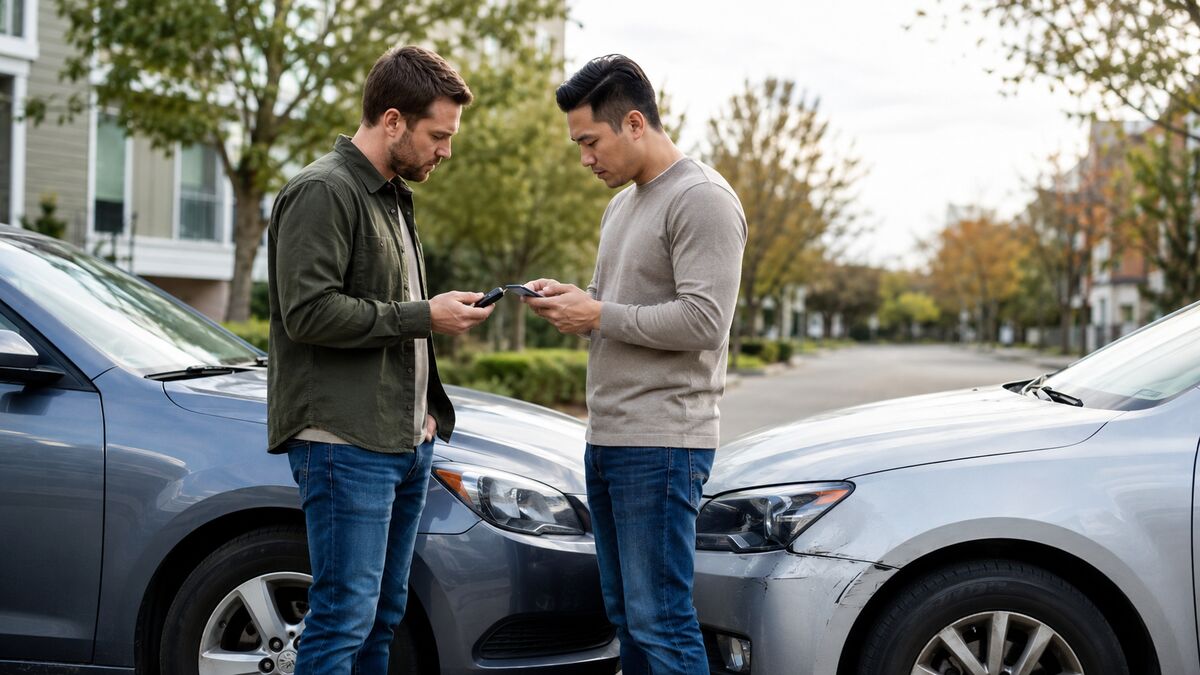
Si chocas el auto de un amigo, la póliza del propietario suele ser la primera que se revisa si tenías permiso y solo lo usabas ocasionalmente. Tu propia póliza de auto puede ofrecer cobertura secundaria o beneficios adicionales. Sin embargo, no existe una regla general: el estado, la redacción de ambas pólizas, quién tenía permiso, la frecuencia de uso del auto y cualquier exclusión son factores importantes.
Respuesta rápida: En un accidente típico de uso personal, la póliza de responsabilidad civil del propietario podría cubrir primero las lesiones o los daños materiales causados a terceros. La póliza del prestatario podría ofrecer cobertura adicional, si corresponde. La cobertura contra colisiones podría pagar la reparación del auto del amigo, mientras que la cobertura PIP, MedPay, el seguro médico o UM/UIM podrían cubrir las lesiones en diferentes situaciones. Cada aspecto de esta respuesta depende de las pólizas y la legislación estatal.
Resumen del vídeo: Jed Strong explica por qué el seguro del propietario del vehículo suele ser el punto de partida y cuándo también puede aplicarse la cobertura del propio conductor.
¿Quién suele pagar si chocas el coche de un amigo?
La primera pregunta no es simplemente "¿Quién conducía?". Las aseguradoras también preguntan qué póliza cubre el vehículo, si el conductor cumplía los requisitos para ser considerado asegurado y cómo se coordinan las pólizas entre sí.
Para un usuario ocasional que contaba con permiso para usar el auto en un viaje personal, la póliza del propietario suele ser el punto de partida. La Asociación Nacional de Comisionados de Seguros explica que las pólizas de auto incluyen diversas coberturas y que las normas y coberturas requeridas varían según la ubicación. Si bien la norma general del regulador es útil, la página de declaraciones, las definiciones, las exclusiones y los endosos de la póliza en sí son los que determinan la reclamación.
La póliza de seguro de auto del conductor también puede ser relevante. Según la póliza y las normas de prioridad estatales, podría ofrecer cobertura de responsabilidad civil adicional una vez alcanzado el límite aplicable del propietario, o bien, beneficios independientes. No dé por sentado que cubre automáticamente todas las necesidades. Las cláusulas de "otros seguros", las exclusiones y las definiciones de asegurado pueden modificar el resultado.
La cobertura del seguro y la responsabilidad legal son cuestiones diferentes.
La cobertura del seguro determina si una póliza se aplica a una persona, vehículo, evento o tipo de pérdida. La responsabilidad determina quién causó la colisión. El conductor negligente puede ser legalmente responsable incluso cuando la póliza de otra persona cubre el siniestro.
Generalmente, la responsabilidad se determina por las pruebas, no solo por la propiedad del vehículo. Los informes policiales, las fotografías, los vídeos, las declaraciones de los testigos, los daños del vehículo, el estado de la carretera y los datos electrónicos pueden ser relevantes. Lea más sobre cómo se determina la responsabilidad tras un accidente de tráfico.
En ciertas circunstancias, el propietario del vehículo también puede enfrentar una demanda. La ley estatal puede imponer responsabilidad al propietario por un conductor que no estaba capacitado para conducir, y la conducta del propietario puede ser relevante si prestó el vehículo a sabiendas a alguien que no era seguro o no estaba calificado para conducir. Esta teoría se explica en la guía de Strong Law sobre la negligencia al entregar un vehículo después de un accidente automovilístico . No debe confundirse con el uso permisivo ordinario.
¿Qué significa “uso permisivo”?
El uso permisivo generalmente significa que el conductor tenía el permiso expreso o implícito del propietario para usar el vehículo. El permiso expreso podría ser tan simple como: «Puedes usar mi coche para ir a la tienda». El permiso implícito puede inferirse de un patrón de conducta, pero puede ser objeto de controversia.
El permiso también puede tener límites. El propietario puede autorizar a un solo conductor, un solo destino o un solo propósito. La situación se complica cuando el prestatario entrega las llaves a otra persona, conduce mucho más allá del área acordada, conserva el vehículo más tiempo del autorizado o lo utiliza para un fin que la póliza excluye.
Por ejemplo, la sección de preguntas frecuentes sobre seguros de automóviles del Departamento de Seguros de Texas indica que un amigo con licencia que tenga permiso para conducir y no utilice el auto con regularidad suele estar cubierto, aunque una exclusión de conductor adicional puede modificar este resultado. Se trata de una guía útil para el consumidor, pero no de una garantía a nivel nacional.
¿Cuándo podría no cubrir la póliza del propietario al conductor?
Entre las posibles disputas sobre la cobertura se incluyen:
- Sin permiso: El conductor se llevó el vehículo sin el consentimiento del propietario.
- Exclusión de conductor designado: La póliza excluye específicamente a esa persona de la cobertura.
- Uso regular o doméstico: El conductor vive con el propietario o usa el coche con frecuencia, pero esta información no se reveló ni se incluyó en la lista de forma adecuada.
- Uso fuera del permiso otorgado: El prestatario utilizó el coche de una manera sustancialmente diferente a la autorizada por el propietario.
- Uso comercial, de reparto o de transporte compartido: Una póliza de seguro de automóvil personal puede limitar o excluir el uso comercial, lo cual requiere un endoso o una póliza comercial.
- Conducta intencional o ilegal: Los términos de la póliza y la legislación estatal pueden restringir la cobertura para ciertas conductas.
Un conductor no incluido en la lista no es automáticamente lo mismo que un conductor excluido. Esta distinción puede ser crucial. La guía de seguros de automóviles del Departamento de Seguros de California ilustra cómo las exclusiones y los tipos de cobertura pueden afectar una reclamación, pero la normativa en otro estado o póliza puede ser diferente.
¿Qué seguro cubre cada tipo de pérdida?
| Loss | Cobertura que puede aplicarse | Calificación importante |
|---|---|---|
| Lesiones o daños a la propiedad de otras personas | Responsabilidad por daños corporales y a la propiedad | Depende de la culpa, el estado del asegurado, las exclusiones, los límites y la prioridad de la póliza. |
| Daños en el coche del amigo | Cobertura contra colisiones aplicable a ese vehículo | Generalmente sujeto a un deducible, reglas de valoración y términos de la póliza. |
| gastos médicos del conductor o del pasajero | PIP, MedPay, seguro médico o una reclamación de responsabilidad por culpa | La elegibilidad, la prioridad, el reembolso y la coordinación varían. |
| Pérdida causada por un conductor sin seguro o con seguro insuficiente. | Cobertura UM/UIM | Las definiciones, los límites, las compensaciones, la acumulación y los daños disponibles varían. |
| Remolque o un vehículo de reemplazo temporal | Cobertura opcional de remolque, alquiler o transporte | Estos beneficios no están incluidos automáticamente en todas las pólizas. |
¿Quién paga por las lesiones y los daños causados a otras personas?
Si el prestatario causó el accidente y cumple con los requisitos de cobertura de la póliza del propietario, la aseguradora de responsabilidad civil del propietario puede defender la reclamación y pagar las lesiones corporales o los daños materiales cubiertos hasta los límites aplicables. La póliza de responsabilidad civil del prestatario puede ser complementaria o aplicable de otra manera, pero esto debe confirmarse, no darse por sentado.
El seguro de responsabilidad civil no exime al conductor de su responsabilidad legal. Si se deniega o se agota toda la cobertura aplicable, la persona legalmente responsable puede enfrentarse a la obligación de pagar los daños no indemnizados. Las reclamaciones por lesiones graves pueden involucrar a varias aseguradoras, coberturas contrapuestas y plazos estrictos. Un abogado especializado en accidentes de tráfico puede identificar las pólizas pertinentes y separar la disputa sobre la cobertura de la reclamación por lesiones.
¿Quién paga la reparación del coche del amigo?
La cobertura de responsabilidad civil generalmente cubre los daños que el asegurado cause a terceros; no suele reparar el vehículo asegurado. Los daños al vehículo prestado suelen estar cubiertos por la póliza de colisión correspondiente. El propietario puede tener que pagar un deducible, y la aseguradora puede reparar el vehículo, declararlo pérdida total o cuestionar si los daños se produjeron a causa de una colisión cubierta.
Si el propietario no contrató la cobertura de colisión correspondiente, es posible que no exista una póliza de seguro a terceros para reparar el vehículo. En ese caso, el propietario podría demandar al conductor o a otra persona responsable, según las circunstancias y la legislación vigente. El requisito de un préstamo o arrendamiento de contar con cobertura de daños materiales no prueba que existiera una cobertura válida en la fecha del accidente.
¿Pueden el PIP o MedPay cubrir los gastos médicos?
La cobertura de protección contra lesiones personales (PIP) o la cobertura de gastos médicos (MedPay) pueden cubrir ciertos gastos médicos sin necesidad de esperar la decisión final sobre la responsabilidad. Según el estado y la póliza, la PIP también puede cubrir parte de la pérdida de ingresos, servicios de reemplazo u otras pérdidas específicas.
La póliza aplicable no siempre es evidente. La cobertura puede depender de si la persona lesionada era el asegurado principal, un miembro de su familia, el conductor, un pasajero o un ocupante de un vehículo incluido en la póliza. Por ejemplo, la Oficina del Comisionado de Seguros de Washington describe quiénes pueden optar a la cobertura PIP de Washington e indica las circunstancias en las que el vehículo debe figurar en la página de declaraciones. Otros estados utilizan sistemas diferentes.
¿Y si el otro conductor fue el causante del accidente?
Si otro conductor provocó la colisión, su seguro de responsabilidad civil podría ser la principal fuente de indemnización por lesiones y daños materiales cubiertos. El hecho de que estuvieras conduciendo el coche de un amigo no te hace automáticamente responsable de un accidente causado por otra persona.
Las coberturas de colisión, PIP o MedPay aún pueden brindar beneficios anticipados mientras se investiga la responsabilidad. Si el conductor culpable no tiene seguro o su cobertura es insuficiente, la cobertura aplicable para conductores sin seguro o con seguro insuficiente puede ser relevante. La póliza UM/UIM aplicable, y su orden, puede depender de la situación de la persona lesionada, el vehículo ocupado, las pólizas del hogar y la legislación estatal.
¿Qué ocurre si los límites de la póliza son demasiado bajos?
Por lo general, una aseguradora no paga más del límite aplicable. Si una póliza no es suficiente, otra póliza de seguro de auto válida o una póliza de responsabilidad civil adicional puede brindar cobertura extra. Esta protección adicional es posible, no automática.
Las aseguradoras pueden discrepar sobre cuál es la póliza principal, si el prestatario está asegurado o si se aplica alguna exclusión. El propietario, el conductor y el reclamante lesionado no deben fiarse de la declaración informal del perito sobre la falta de cobertura. Obtenga la decisión sobre la cobertura por escrito y pregunte qué cláusula de la póliza la respalda.
¿Puede una aseguradora reclamar el reembolso después de haber pagado?
Posiblemente. La subrogación es el proceso mediante el cual una aseguradora que pagó una pérdida cubierta puede reclamar el reembolso a la parte responsable o a otra aseguradora. Puede afectar los deducibles, los acuerdos y las exenciones de responsabilidad.
La guía de reclamaciones de la Oficina del Comisionado de Seguros de Washington explica la subrogación y aconseja a los consumidores que se coordinen con su aseguradora antes de llegar a un acuerdo. No dé por sentado que la aseguradora del propietario siempre demandará al prestatario; el texto de la póliza y las normas estatales contra la subrogación pueden complicar esta cuestión.
¿Qué debes hacer después de chocar el coche de un amigo?
- Protejamos a las personas ante todo. Si es posible, diríjase a un lugar seguro, llame al 911 cuando sea necesario y busque atención médica.
- Documenta la escena. Fotografie la posición de los vehículos, los daños, las matrículas, los controles de tráfico, las condiciones meteorológicas, los escombros y las lesiones visibles.
- Intercambiar información. Recopile el nombre, la información de contacto, la licencia, el registro y los detalles del seguro de cada conductor.
- Conserve el comprobante de autorización. Guarde mensajes, registros de llamadas u otras pruebas que demuestren por qué y cuándo se tomó prestado el vehículo.
- Informe del accidente lo antes posible. Notifique tanto a la aseguradora del propietario del vehículo como a la del prestatario. Siga los requisitos de notificación de la póliza sin hacer conjeturas sobre la cobertura.
- Obtenga el informe de la colisión. La ley fuerte lo explica Cómo obtener un informe policial de un accidente.
- Solicite los documentos pertinentes. Solicite las páginas de declaraciones, los endosos de conductores y exclusiones, y una explicación por escrito de cualquier denegación o limitación de cobertura.
- Registra cada pérdida. Conserve los historiales médicos, las facturas, la documentación salarial, los presupuestos de reparación, los gastos de alquiler y la correspondencia de la aseguradora.
- Tenga cuidado con las declaraciones y comunicados grabados. Responda las preguntas requeridas con sinceridad, pero no especule. Revise la guía de Strong Law para preguntas que un ajustador de seguros podría hacer.
¿Cuándo debería hablar con un abogado?
La asistencia legal puede ser útil cuando alguien resulta herido, una aseguradora niega el uso autorizado, se disputa una exclusión del conductor designado, el propietario y el prestatario dan versiones diferentes, puede aplicarse más de una póliza o los daños pueden exceder los límites disponibles.
Strong Law puede investigar la responsabilidad, identificar los seguros potencialmente aplicables, preservar las pruebas, gestionar las comunicaciones con las aseguradoras y evaluar el alcance total de una lesión. Un abogado especializado en lesiones personales también puede ayudar a evitar que se rescinda prematuramente una reclamación antes de que se identifiquen todas las partes responsables y las pólizas correspondientes.
¿Resultó herido en un accidente con un coche prestado?
Strong Law ofrece evaluaciones gratuitas de casos para personas que enfrentan lesiones, disputas sobre la responsabilidad, denegación de cobertura o múltiples pólizas de seguro después de un accidente. No hay obligación de contratar al bufete y los honorarios de los abogados solo se cobran si se obtiene una indemnización.
Preguntas frecuentes
¿Qué compañía de seguros suele pagar cuando choco el coche de un amigo?
La póliza del propietario suele ser la primera en revisarse cuando se contaba con autorización y se era prestatario ocasional. Su propia póliza puede ofrecer cobertura adicional o independiente, pero la ley estatal y ambas pólizas prevalecen.
¿Estoy cubierto si no figuraba en la póliza de mi amigo?
Es posible. Muchas pólizas cubren a un conductor ocasional autorizado, pero los conductores habituales del hogar, los conductores excluidos designados y los usos prohibidos por la póliza podrían no estar cubiertos.
¿Qué ocurre si soy un conductor excluido de la lista?
Una cláusula de exclusión para conductores designados puede eliminar parte o la totalidad de la cobertura mientras usted conduce. El efecto exacto depende de la cláusula adicional y de la legislación estatal; su propio seguro no soluciona automáticamente esta deficiencia.
¿Quién paga la reparación del coche de mi amigo?
La cobertura de colisión aplicable, no la de responsabilidad civil, cubre los daños al vehículo prestado tras una colisión cubierta, sujeta al deducible y a los términos de la póliza. Sin la cobertura de colisión aplicable, ninguna aseguradora podrá hacerse cargo de los daños a dicho vehículo bajo la cobertura de primera parte.
¿Quién paga las facturas médicas del conductor y de los pasajeros?
PIP o MedPay pueden cubrir los gastos sin determinar primero la culpabilidad. El seguro médico y una reclamación contra el conductor culpable también pueden aplicarse; UM/UIM puede ser relevante si ese conductor carece de un seguro adecuado. La elegibilidad y la prioridad varían.
¿Qué ocurre cuando los límites del seguro son demasiado bajos?
Otra póliza de seguro de automóvil o de responsabilidad civil adicional podría brindar cobertura extra. Si se agotan todos los límites disponibles, las partes legalmente responsables podrían tener que responder por los daños restantes. La aseguradora que realizó el pago también podría ejercer el derecho de subrogación.
Importante: Este artículo ofrece información general, no asesoramiento legal ni de seguros. Las normas sobre seguros de automóviles y responsabilidad civil varían según el estado y la póliza. Para obtener recursos para el consumidor o información sobre cómo presentar una queja en su estado, consulte el directorio de departamentos de seguros estatales de la NAIC o hable con un profesional cualificado.
Vea si su reclamo por lesiones califica.
Responda a unas cuantas preguntas rápidas para ayudar a Strong Law a comprender lo sucedido y determinar si su reclamación cumple los requisitos para una revisión gratuita.
